短视频分成国内外对比,平台规则与创作者收益说的这件事本身,正在改变许多人的职业选择。同一条视频在抖音、快手、微信视频号与YouTube、TikTok上获得相近播放,创作者到手收入却可能相差数倍。广告分成、打赏抽成、电商佣金、品牌商单归属,都被平台规则重新分配。它既决定谁能靠内容吃饭,也影响观众看到什么。这个差异值得认真拆解。
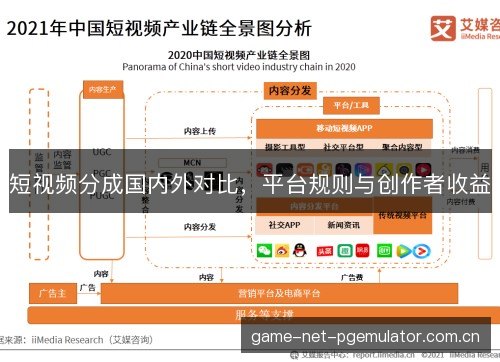
国内短视频平台里,抖音和快手把流量与商业工具绑得很紧。创作者可以开通直播打赏,挂小黄车带货,接星图或磁力聚星商单,少数账号还有广告分成。微信视频号更依赖社交推荐,直播带货和微信小店承接交易,纯播放分成并不突出。PG电子试玩哔哩哔哩以激励计划和充电、花火商单补充收入。国内平台把内容当成交易入口,播放量少换钱。
海外市场里,YouTube的规则相对透明。加入合作伙伴计划后,长视频广告收入通常按五成五归创作者,会员、超级留言和超级贴纸另算。短视频Shorts则进入音乐和广告分成池,按观看与互动分配。TikTok早期用创作者基金补贴,后来转向创作者奖励计划,更看重较长视频和有效播放。规则写得更清楚,却也有粉丝与观看门槛,并非人人能拿。
InstagramReels和FacebookReels也设创作者分成,但更偏向邀请制和绩效奖励,广告收入往往先进入平台大盘,再按播放、互动和原创程度分配。X用广告分成吸引视频作者,Snapchat以Spotlight奖励搅动短内容。海外创作者普遍还有品牌合作、联盟营销、自建会员和卖数字产品等渠道。广告市场成熟、支付习惯完善,使播放量更容易转化为持续收入,但平台随时能改规则。
国内平台播放分成偏少,根源在于广告形态和交易闭环不同。广告主更愿买信息流、搜索和直播投流,预算变成曝光与订单,而不是跟着某条视频分账。平台掌握流量分配,也掌握广告主资源,创作者很难绕开平台单独结算。加上电商基础设施发达,带货佣金、坑位费和服务费成为更现实的收入来源。播放量是敲门砖,成交额决定收入。
海外平台能给出较高播放分成,与品牌广告和订阅付费成熟有关。YouTube长视频的千次展示收入远高于国内信息流位置,五成五的分成比例让中腰部作者也有稳定现金流。TikTok虽然流量惊人,但广告加载和转化方式不同,创作者奖励计划按有效播放计算,单位收益偏低。于是海外作者常把短视频当入口,把长视频、播客、会员社区当成收入池。
国内创作者收入结构陡峭。头部主播靠直播电商、坑位费和品牌年框获利,中小博主依赖星图、磁力聚星和带货佣金,尾部作者只能收打赏或平台补贴。直播间礼物先由平台抽成,再经公会或机构二次分配,个人到手比例并不高。商单报价依赖粉丝量和近三十天数据,更新一停,收入就下滑。这让创作者更在意转化,而非单纯播放。
平台规则是否透明,决定创作者怎样规划内容。国内算法推荐权重高,流量池晋级、限流原因和分成口径常靠经验摸索,调整就可能让账号收入腰斩。海外平台也会改政策,但广告分成、版权声明和申诉流程可查,创作者能计算风险。于是国内作者倾向追热点、做直播、卖货,海外作者更愿意深耕垂类,靠长尾内容和会员体系积累。
平台与创作者的议价关系在变。补贴阶段,平台愿意用现金和流量抢作者,中视频计划、创作者基金都曾让一批人起量。补贴退潮后,分成比例、商单抽成和电商服务费重新成为焦点。创作者开始多平台分发,把抖音、快手、视频号、哔哩哔哩与YouTube、TikTok同时运营,降低单一规则变动的风险。跨平台搬运不易,版权、独家协议和粉丝迁移都在消耗精力。
结算方式和抽成比例,影响创作者的实际收益。国内直播打赏、电商佣金往往经过平台、公会、机构多层分账,账期从几天到数月不等,税费和退款还会扣减。海外YouTube通过广告系统按月结算,达到起付金额后打款,但需要处理税务信息和汇率损耗。TikTok的奖励结算也有地区和账期差异。对全职作者来说,现金流是否稳定,比名义分成比例更关键。
版权规则是短视频分成常被忽略的一环。短视频依赖热门音乐、影视剪辑和赛事画面,平台先和版权方分账,剩余部分才进入创作者池。YouTube用ContentID识别侵权,收益归版权方或双方共享。国内音乐版权分散,影视和赛事授权复杂,创作者因背景音乐被限流或下架。版权成本压低单位播放收益,让作者转向原创音乐、口播和实拍,降低对素材的依赖。
监管与税收重塑分成格局。国内对直播打赏、未成年人充值、偷逃税和虚假带货治理,平台被要求设置限额、申报义务,创作者的灰色收入空间收窄。海外则围绕广告披露、数据隐私和数字服务税调整规则,品牌合作标明赞助。合规成本上升,小作者被迫退出,大机构有能力聘请财务、法务和税务团队。规则不只是分钱方式,也成行业门槛。
规则差异逼着创作者选择活法。国内作者要把流量导入直播间、店铺和私域社群,用复购和客单价弥补单次播放的低收益。海外作者重视订阅、会员、邮件列表和长视频广告,把品牌合作做成赞助。中腰部创作者在两边都难受:国内缺供应链和预算,海外缺广告主关系和更新能力。谁能理解规则、分散渠道、控制成本,谁就容易穿越平台周期。
往后看,国内外分成模式互相借鉴。国内平台尝试会员、付费短剧、知识付费和广告分成,希望减轻对直播电商的单一依赖。TikTok在东南亚和欧美推进电商闭环,YouTube则加码Shorts与创作者激励,争夺竖屏注意力。人工智能降低制作门槛,也让同质内容泛滥,平台会更看重原创、版权清晰和互动。分成规则会变,方向是让创作者从流量分成走向多元经营。
分成差异不只是钱多钱少,把平台治理、商业基础设施和消费习惯摆到一起。国内强在交易效率,海外强在广告与订阅,创作者若只盯某一边,容易误判内容价值。现实做法,是看清合同、版权、税务和结算周期,把鸡蛋放进不同篮子。平台也需要明白,挤压中腰部作者,会削弱生态活力。竞争不只看流量峰值,看谁让创作成为可持续职业。